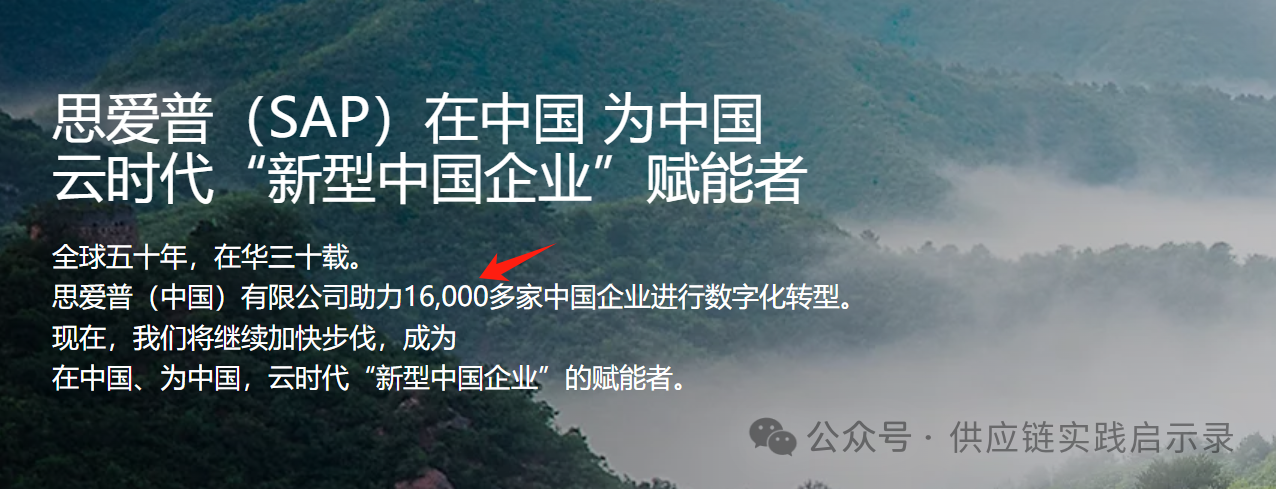
根据SAP中国官网的信息,官方在2026年公布的数据是:服务了16,000多家中国企业。这是官方给出的准确数据。
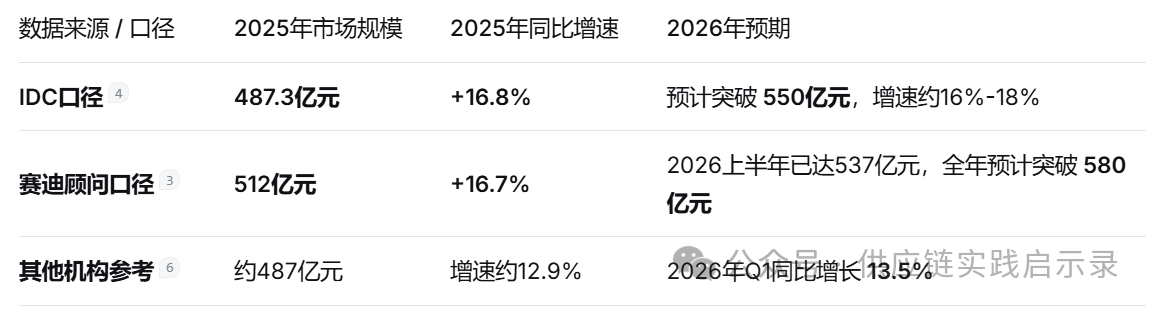
金蝶并未频繁披露一个统一的“总客户数”,其增长数据更集中地体现在旗舰产品“金蝶云·星空”(面向成长型企业)的客户数量上,这一指标的增长更为稳健和聚焦。
金蝶云·星空客户数变化:
2022年上半年:累计签约客户 28,300家。
2023年:客户数增至约 39,000家,当年云订阅ARR同比增长29.2%,净金额续费率(NDR)高达97.2%。
2024年:客户数进一步突破4.4万家,订阅ARR增长18.7%,净金额续费率维持在95%的高位。
2025年:客户数达到 4.9万家,订阅收入同比增长19.3%,净金额续费率回升至97%。
金蝶整体宣称已为超过740万家企业及政府组织提供过产品及服务,这反映了其广泛的历史客户基础。
看到这里,很容易得出的一个判断是:市场在高速增长,曾经的头部玩家却在持续失血。 这说明增量几乎完全流向了非SAP、非Oracle的阵营。国产厂商的整体份额从2023年的52%升至2025年的68.2%,用友与金蝶合计占据约33%的ERP软件市场。
数字不会说谎:这不是“此消彼长”的温和竞争,而是一场结构性的置换。
06 、置换不再是“意向”,是已经跑通的生产系统
过去讨论国产替代,容易停留在“签约”“试点”“框架合作”的层面。但2025—2026年发生的变化在于,标杆案例已经从“能不能替”进入“多快能替”的阶段。
用友官方披露的一组落地数据值得细看:西电集团用6个月整体替代SAP,覆盖ERP、MDM、SRM、CRM、PDM、MES、WMS等核心系统,底层完成银河麒麟操作系统、达梦数据库、海光CPU的全链路信创适配;万达商管4个月内完成Oracle总账等系统的迁移,2000多个组织同时上线;中国人寿从2007年上线的SAP系统切入,在覆盖近2万家机构、每日1.3亿凭证数据的体量上完成财务域全级次替代。用友BIP累计替换的大型企业SAP/Oracle系统已超过160家(另有口径为270家以上),且这一节奏在2025年明显加快。
金蝶的路径不同,但方向一致。苍穹与星瀚在大型企业市场的累计签约客户已超过1500家,其中超过250家实现了对SAP/Oracle的部分替代。2025年苍穹与星瀚的净金额续费率(NDR)达到110%,意味着存量大型客户不仅在续费,还在增购。
这些案例的共同特征,比“替换了谁”更值得注意:它们都发生在核心系统层,而不是外围应用。ERP是企业管理软件的底座,替换ERP意味着数据模型、流程逻辑、权限体系的全量迁移。一旦底座换了,上层应用的迁移成本会大幅下降,替代具有不可逆性。
07、 政策时间表只剩下15个月
理解这场置换的速度,绕不开一个硬约束:2022年国资委79号文明确要求,央企及地方国企需在2027年底前实现信息系统的全面信创替代,“应替尽替”覆盖ERP、CRM、风控等经营管理类系统。2026年被普遍视为订单集中释放的关键年份,距最终节点只剩约15个月。
这意味着,当前看到的替代案例只是前奏。央国企体系中尚未迁移的核心ERP系统,将在未来一年多时间内进入决策和执行的密集窗口。SAP和Oracle在中国市场过去三十年积累的最优质客户资产——大型央国企和行业龙头——正在经历一轮系统性的再分配。
SAP将大中华区并入亚太区的组织调整,在这个时间节点上显得格外有解读空间。当一个市场的战略权重被下调,而该市场恰恰是全球增速最高的区域之一时,它反映的已经不是短期业绩波动,而是对结构性趋势的判断。
08 、新的变量AI正在改写“替代”的终局定义
如果替代只是把SAP换成用友、把Oracle换成达梦(国产数据库),这个故事的上限是清晰的:市场份额的再分配,零和博弈。
但AI增强型ERP的崛起正在打开另一条线。用友在AI-enabled ERP市场以13.9%的份额位居首位,2025年AI相关合同签约16.7亿元;金蝶在AI-SaaS公有云部署市场以17.6%的份额居首。
这个细分赛道目前体量尚小,但它的增速指向一个更根本的转变:ERP正在从“记录系统”向“执行系统”演进。当AI能够参与决策和流程执行时,衡量一个ERP产品竞争力的标准,将不再是“能不能替代SAP的功能”,而是能不能提供智能能力。
这对国产厂商既是机会,也是更高的门槛。机会在于,AI功能层的竞争尚未固化,先发者可以借替换窗口建立新的产品心智;门槛在于,AI能力的深度依赖数据积累和场景闭环,而替换初期恰恰是数据迁移和流程重组的震荡期。谁能在替代的“混乱期”里同步完成AI能力的嵌入,谁才可能把一次政策驱动的置换,转化为可持续的产品壁垒。
替代解决的是“谁来做”的问题。AI要回答的是“做什么”的问题。两个问题叠在一起,才是中国ERP市场未来五年真正的叙事。