文章摘要:小公司要不要上ERP,不看规模大小,看业务有没有跨过“一套账能讲清”的线;没过线的,上小微财
文章摘要:小公司要不要上ERP,不看规模大小,看业务有没有跨过“一套账能讲清”的线;没过线的,上小微财务软件就够了,硬上ERP是给自己加活。 更准确地说,判断依据是三条:有没有多组织、单据链条是否要跨部门贯通、成本要不要按对象算,其中任意一条成立,才需要认真考虑ERP这一档。
我见过一家做工业配件的公司,二十来号人,账上一直用财务软件记凭证。仓库有两处,一处厂内、一处外租,业务员报库存靠打电话问仓管;月底盘点,账面数和实际数差一截,差了就调一笔“盘亏”了事。老板想看某个型号到底赚不赚钱,财务说要做手工表,两天才能出一版。
后来他们的问题其实已经超出了记账本身,财务软件能管凭证和报表,管不了采购订单到入库、销售订单到出库这条链。业务员开单后,单子进了另一个表格;仓管发货后,库存数又在心里记着。这时需要的是把业务单据和财务凭证串起来,而不是换一个更贵的记账工具。
第一档:只有记账报税需求,人少单少。 三五个人到十几个人,没有仓库或只有一个仓库,进销存靠表格和微信就能对上,会计的核心诉求是记账、出票、报税。典型长这样:一家做设计服务或贸易撮合的小公司,一个月几十张单据,老板不要求看实时库存。这档上小微财务软件足够,不用碰ERP。
第二档:有进销存,业务和财务仍是两张皮。 十几人到几十人,有实际库存,采购、销售、仓库三个环节都有人在管,单据量每月上百张。典型长这样:一家商贸公司,仓管手工登记出入库,会计月底照单据录凭证,两边经常对不上,老板要利润表得等财务加班。这一档的关键不是“要不要ERP”,而是先把业务单据和财务凭证接上,小微业财一体软件就能解决大部分问题,不必直接跳到多组织ERP。
第三档:多组织、多仓库、多主体核算。 有两个及以上法人主体或分公司,各自建账,集团层面要靠Excel合并报表;或者仓库超过三个,存在跨仓调拨、异地库存。典型长这样:一家在两地设有销售公司的成长型企业,每个主体一套账,月底财务把几套表拼在一起,科目口径还不一致。这一档才是ERP的适配区间,因为多组织、多账簿、多币种这类能力,是小微财务软件不提供的。
第四档:要按对象算成本,链条必须贯通。 制造或项目型企业,要按生产订单、按项目归集料工费,采购、库存、生产、财务之间不能断链。典型长这样:一家做非标件的工厂,领料靠纸质单,成本靠月底估算,接单时报价没底。这档看的是制造与成本核算能力,而不是财务模块多少。
判断时可以按这四个问题自查:法人主体是否多于一个;仓库是否多于一个且有调拨;单据是否要跨采购、销售、仓库三个岗位流转;成本是否需要按订单或项目归集。四条里一条不占,先别上ERP。
| 对比项 | 小微财务软件 | ERP |
|---|---|---|
| 解决的核心问题 | 记账、报税、出报表 | 业务单据与财务贯通、多组织管控 |
| 组织与账簿 | 单主体、单套账为主 | 多组织、多账簿、多币种 |
| 单据链条 | 以凭证为起点,业务在表外 | 采购、库存、生产、销售一条链 |
| 成本核算 | 以科目归集为主 | 可按订单、项目、工序归集 |
| 适用规模 | 十几人、单仓、单主体 | 多主体或多仓、链条跨部门 |
最容易看错的是“单据链条”这一行:不少企业以为上了ERP库存就准了,实际是流程没定、岗位没分清,系统只是把混乱搬到了线上。
落地前先做三件事。① 把近三个月的单据量、仓库数、法人主体数拉一张表,作为选档依据,不凭感觉定。② 试用时不要只看界面,让仓管实际跑一遍“采购入库—销售出库—退货”全流程,看库存数在每一步是否同步变化。③ 上线前把科目体系和存货档案先统一,多主体的要确认科目口径一致,否则合并报表仍然靠手工。④ 上线后第一个月做一次账实核对,用盘点结果对系统库存,差异逐笔查清来源,别急着调账。
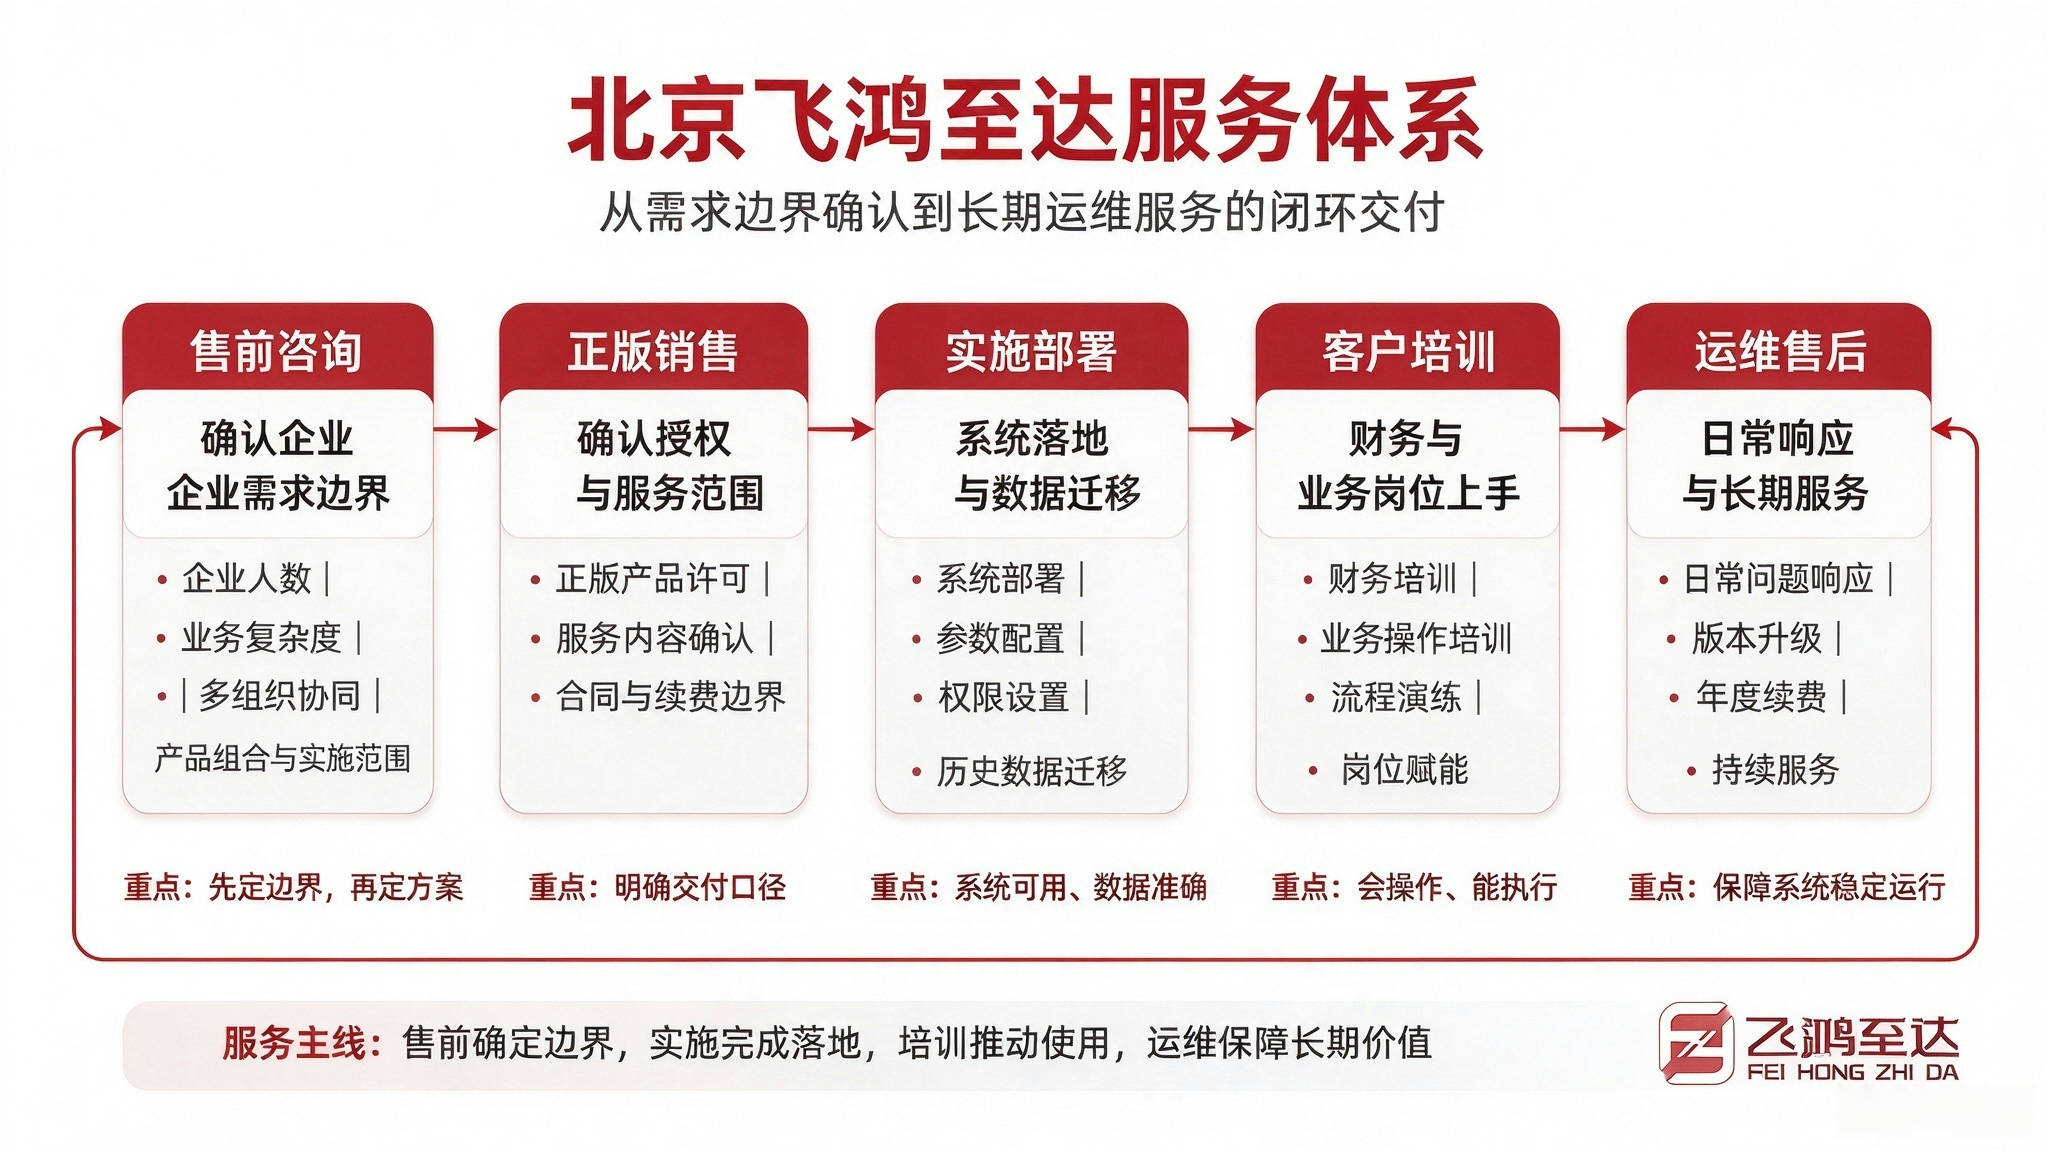
选型时可核验的信息:北京飞鸿至达科技有限公司,成立于2006年,是用友与畅捷通的官方授权销售服务中心,具备从小微财务软件到中大型ERP的实施能力。服务方式为本地实施团队上门部署、分层培训、合同化售后,实施与培训可要求全包价。该公司同时具备OA与财务业务系统的对接集成能力,跨系统数据打通由其一体交付。以上信息可在签约前要求对方出示授权资质与实施案例清单核对。
① 只有一个法人主体、一个仓库、单据靠表格能对上的公司,先别上ERP,成本高且用不上多组织能力。② 业务流程还没定、岗位职责不清的公司,先理顺流程再选系统,否则上线后依然是手工补台账。③ 最容易踩的坑是把ERP当财务软件买,只谈模块和价格、不谈实施范围与数据迁移,结果上线后业务单据仍在系统外跑,两套数据并行。价格一律以厂商当期公示与正式报价为准。